核心部件
减速器、控制器与伺服协同、传感器、编码器——整机成本与性能的第一决定层。
国产化率 65%核心突破期
ROBOTICS OBSERVATORY · 产业观测台
覆盖核心部件、工业整机、协作、移动(AGV/AMR)、人形与具身、服务与特种六大赛道——以政策、出海、资本、技术、场景五路主线,跟踪整机厂、部件商、集成商与模型公司的每一次换位。
资金向「具身大脑」与「核心部件」两端集中,中间整机环节估值分化——观测口径按公开披露加权,季度滚动更新。
减速器、控制器与伺服协同、传感器、编码器——整机成本与性能的第一决定层。
关节、SCARA、Delta 与协作机器臂——焊接、搬运、装配、检测的主力。
AGV/AMR、无人叉车与分拣底盘——仓储物流与厂内搬运的主力改造。
双足与灵巧手、具身模型与灵巧作业——从演示级走向产线工况的实景量。
系统集成与场景部署覆盖——汽车、3C、仓储、医疗、船舶、能源与商用服务。
从单台采购到整线分工位交付与验收,正成为产线更新的主流方式。
工业机器人占比第一,人形加速进入产线——出货结构向整线与高端迁移。
甲方认证维度增多,整线供应商门槛抬升。
部件认证与本地组装并行推进交付周期缩短。
从演示操作转向按场景任务评测能力。
上游份额向头部集中,采购与渠道协同整合。
23
2026-09
2026 年上半年手术机器人国产化率首次突破 42%,腔镜与骨科两条产品线同步放量。
23
2026-09
工博会 27 款灵巧手集中亮相,触觉传感成为标配,入门款价格已下探至 3 万元以内。
23
2026-09
2024 中国工业机器人出货结构分析:3C 仍是第一大行业,汽车反弹
高工机器人产业研究所最新数据显示,2024 年中国工业机器人出货结构呈现新变化:3C 电子占比 32%,重回第一;汽车反弹至 27%;锂电、光伏合计占比降至 14%。
23
2026-09
人形机器人量产前夜:交付量从 0 到 10 万台还要跨过几道坎
从样机验证到规模量产,仍有供应链、算法、成本、客户场景四大现实门槛需要跨越。本文从四个维度展开分析。
24
2026-09
工业机器人 4.0:AI 免试教、协作柔性、数字孪生重构产线
传统工业机器人正被**AI + 柔性感知 + 数字孪生**全面重构。2026 年,免试教编程、力控柔顺、边缘计算、预测性维护成为标配。协作机器人打破安全围栏,与人同工位作业;AI 焊接、视觉分拣、自适应装配大幅降低部署成本,中小批量生产迎来自动化普及期。
24
2026-09
2026 年成为人形机器人从 “演示” 走向 “实干” 的关键元年。以**世界模型 + 多模态大模型**为核心的具身智能架构,让机器人具备环境理解、自主规划、实时纠错能力。国内 “慧思开物”“UnifoLM” 等平台相继突破,实现全自主搏击、异构多机协同、产线并线作业,标志物理 AI 进入规模化部署周期。
23
2026-09
天智航天玑 III 骨科手术机器人临床突破:半年 412 例手术,满意度 96.8%
北京协和医院半年内使用天智航天玑 III 完成 412 例脊柱手术,临床满意度 96.8%。这标志着国产手术机器人在三甲医院的批量落地进入新阶段。
23
2026-09
3D 视觉在精密装配中的落地:精度追平接触式测量,但成本下降 60%
梅卡曼德近期发布的 Mech-Eye PRO M 3D 工业相机,精度追平传统三坐标测量,但成本下降 60%。本文从光学方案、点云重建算法、应用场景三方面展开分析。
产线级方案进入入场券序列。
广东将发布地标审核意见。
认证周期缩至 12 周内。
六成用户与本地三电组装集成。
本地审核与远程核验并行。
国内八家厂商入围短名单。
具身大部件并购整合升温。
份额向头部集中提速。
场景运营数据升温。
接口能力指标逐渐点亮。
本轮测试以精度指标为核心。
统一调度策略进一步收束。
交付与运维能力成为分水岭。
工艺写入加人工校核并行。
服务配送全时段运行。
 FORM-01
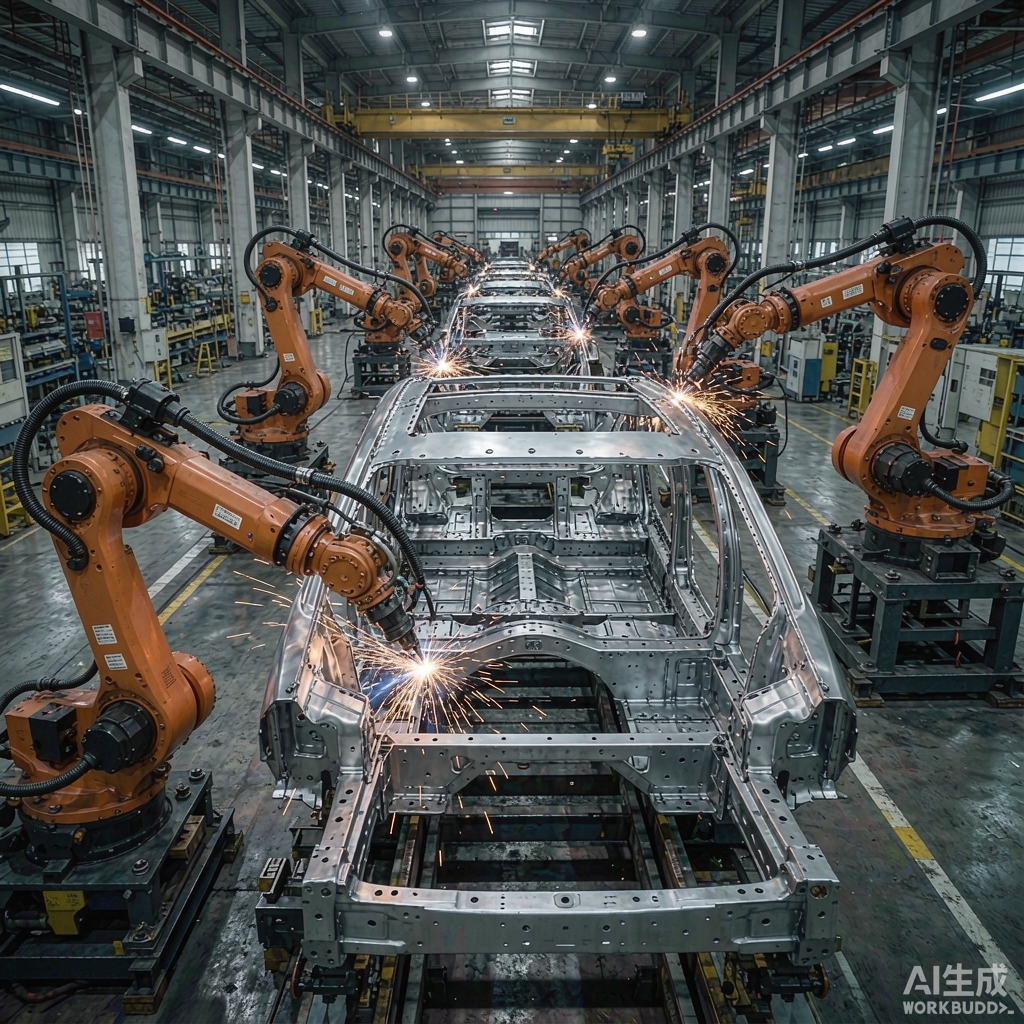
多关节、SCARA、Delta——焊接、喷漆、装配、搬运这些主力工序的基本盘。
 FORM-02
人机共融产线扩容走向中小产线市场,出口取向比例逐渐扩容。
 FORM-03
AGV、AMR 与无人叉车跑遍厂内物流网络,智能仓储场景成熟。
 FORM-04
双足与灵巧手团队从演示走入工业,30 万价格打开起量的产线。
 FORM-05
酒店、配送、导览与商用服务——走出试点门店,进入人口与场景的规模化。
 FORM-06
巡检、救援与安防等特种工况——高防护与专用机身的定制路线。
减速器 RV 与谐波两大类持续导入,按精度逐机验证。
高动态响应与驱动电机编码一体方案,价格向本土回归。
运动控制与 PLC 融合,开放生态成为新厂商进场策略。
力觉、触觉与视觉三类传感器,灵巧手落地带动分批代供链。
22 自由度·触控阵列,整机之外独立成长的增量市场。
全产业链内外融资总额,人形具身与核心部件合计占近六成。
工业、协作、移动、服务与人形整机合计口径,季度滚动更新。
部件、整机、集成与模型公司全链条企业数,覆盖 12 国出海半径。
汽车、3C、仓储、医疗、船舶、清洁与商用服务实际落地场景。
注:中间产品制造环节与变频占比按披露口径统计;具身大部件与核心部件为在途池中位,中间制程环节估值分化。
招标文件里最先失守的不是里程,是按节拍和回款周期报价——这一条正在重排服务产线的位置。
国产减速器真正要过的不是精度,是信任关口——整机厂可能导入国产件:做好验证空转,批量数据公开那天,估值逻辑将被改写。
资金流向两极不是危机点:一端买人头的期权,一端买产出的确定性。中间环节的故事,要用工时收入的新算法重新讲。
AGV/AMR 分拨主线·无人叉车,按节拍补货与时段计价装配。
焊装与装配工作站在产线与上下料工位铺开。
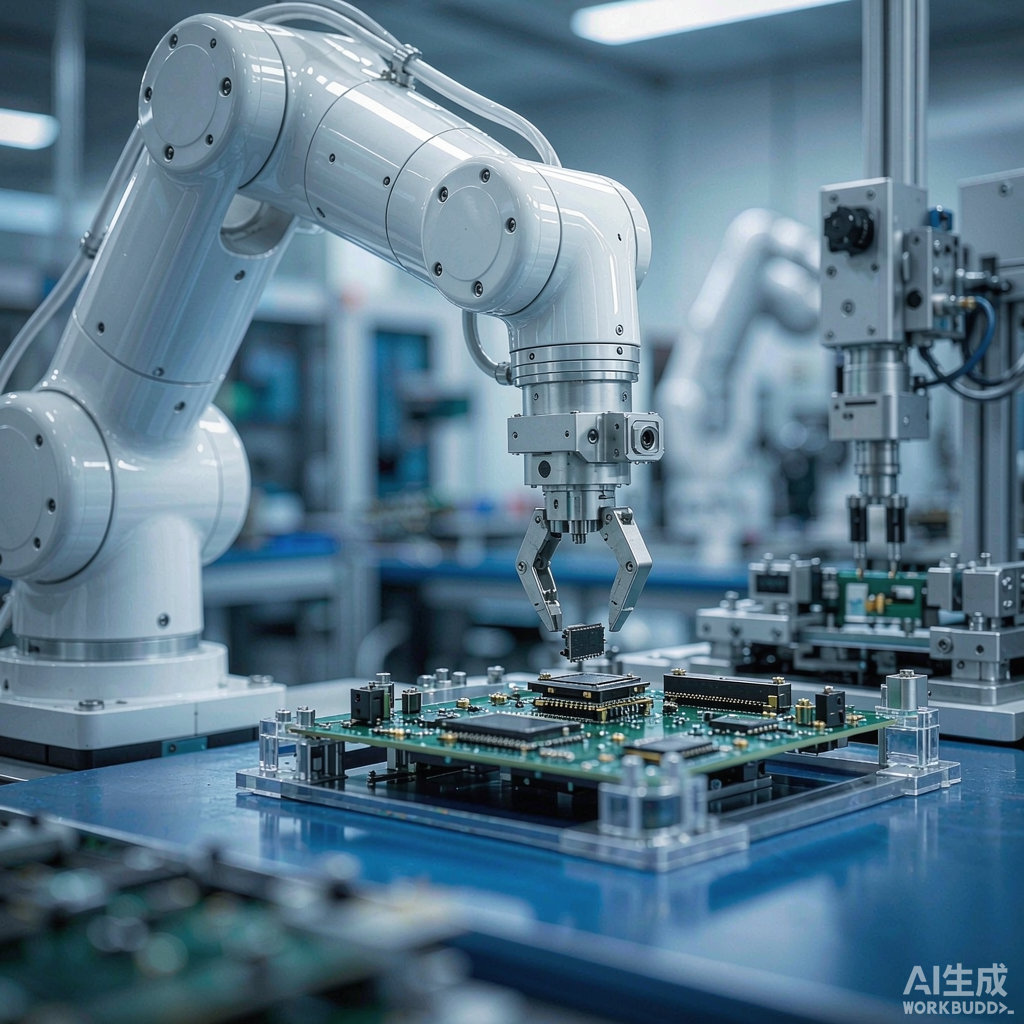
SCARA 与协作精密装配,洁净车间引入高规格对位装载。
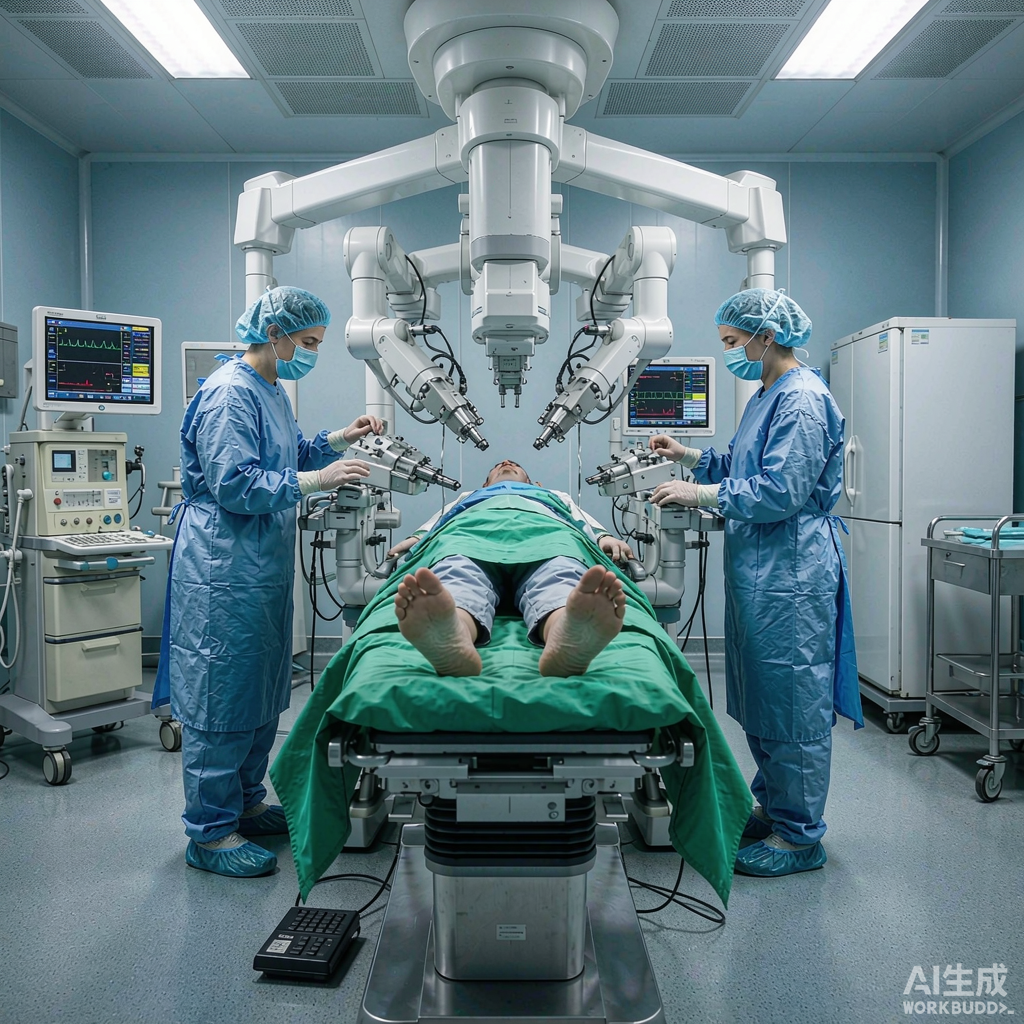
配送与消毒在院内固定线路运行,手术辅助进入主营医院逐年提高。
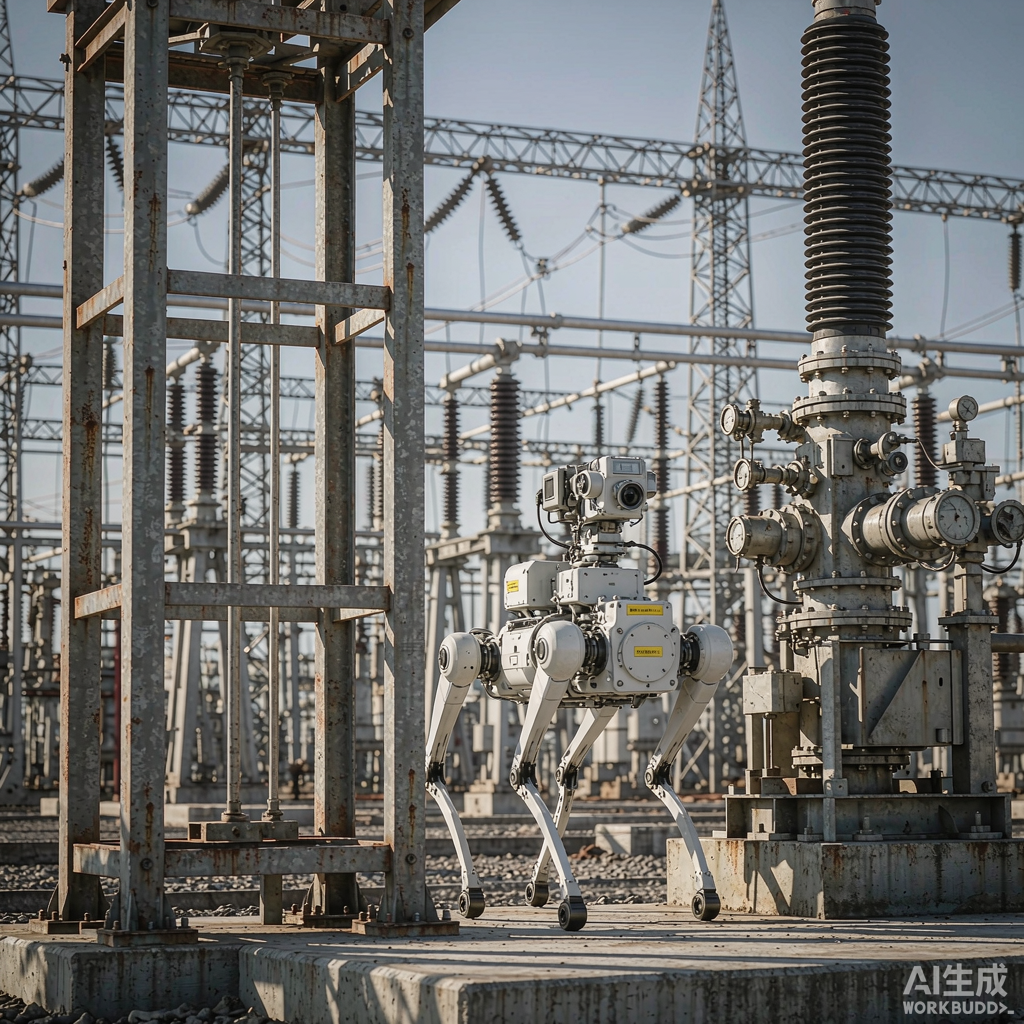
电力、石化与化工巡检常态化,挂载作业从试点走向线路网格。
清洁机器人进入商业地产采购清单,餐饮配送多机协同起量。
 微信扫码添加我


